中国人寿:负债资产双优的寿险龙头

中国人寿是国有寿险龙头,2025年总资产近8万亿元,归母净利润1541亿元(同比+44%)。其核心优势在于负债端产品渠道双强、资产端攻守兼备。

负债端以“保险+康养”生态构建差异化壁垒。公司已在全国16城落地20个养老机构,大病保险、长护险等项目覆盖广泛。2025年分红险占个险首年期交保费比重接近60%,契合低利率环境下居民“挪储”需求。个险代理人规模58.7万人,居行业第一,人均产能稳步提升;银保渠道深化“6+10+N”银行合作矩阵,依托控股广发银行实现深度协同,2025年银保新单保费同比增长95.7%。

资产端坚持“固收为基、权益增强”。债券配置比例57.4%,锁定长期利差安全垫;权益类资产中FVTPL占比高,在权益市场回暖时弹性突出,2025年综合投资收益率达5.5%。公司还联合新华保险设立925亿元鸿鹄基金,加大长期股票投资,持续增配高股息OCI资产以平抑利润波动。

2026年上半年归母净利润预计同比增长215%-235%,受益于权益市场显著回暖及低基数效应。当前PEV估值0.65倍,具备向上空间,首次覆盖给予“买入”评级。
中国人寿:负债资产双优的寿险龙头

发布者:保险日报,转转请注明出处:https://www.insurdaily.com/archives/6877.html

(0)
打赏 微信扫一扫 微信扫一扫 支付宝扫一扫 支付宝扫一扫
保险日报的头像保险日报
生命表:人身保险精算的基石与产品创新的引擎
上一篇 2026年 8月 10日 下午7:18
英国公平人寿破产的警示:低利率下的利差损陷阱
下一篇 2026年 8月 10日 下午7:19

相关推荐

  • 1208 | 中国人民保险公司分业改组

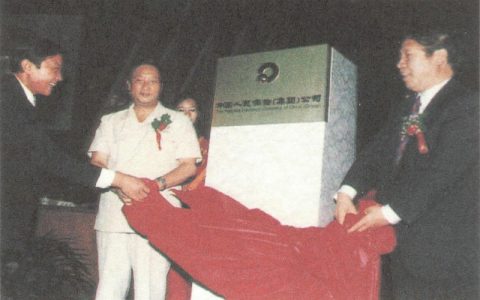
    1996年7月,中国人民保险公司改组为中国人民保险( 集团)公司,开始集团内部的分业经营和专业化运作。1998年10月,中保集团撤销,其属下四个子公司脱离母体,成为独立法人,更名后分别为中国人民保险公司、中国人寿保险公司、中国再保险公司和香港中国保险集团公司。(图/中国人民保险 (集团)公司揭牌)

    2023年 12月 8日
    1.6K00
  • 公募低配保险股:减持背后的信号与机遇

    2026年二季度,公募基金对保险板块的持仓比例降至0.42%,环比下降0.62个百分点,低配幅度达2.16个百分点。中国平安、中国太保遭大幅减持,季度持股变动分别为-6577万股和-4702万股;仅中国人寿、中国人保获小幅增持。同期保险板块动态估值从0.62xPEV降至0.55xPEV,估值收缩与持仓下降同步发生。 减持逻辑何在? 保险资金负债刚性、对稳定收…

    2026年 8月 13日
    12900
  • 中国太保:新业务价值稳健增长,长期配置价值凸显

    2026年一季度,中国太保在较高基数上保持稳健经营:归母净利润100.41亿元,同比增长4.3%;寿险新业务价值(NBV)63.72亿元,同比增长9.6%,好于市场预期及多数同业。业务结构持续优化,代理人及银保渠道提质增效取得进展,管理层明确将加速从“保单经营”向“客户经营”转型,全面落地大康养战略。 盈利展望:预计2026-2028年保费收入维持约5%同比…

    2026年 7月 23日
    35900
  • 中小保险公司差异化发展:渠道、科技与再保险的三位一体破局

    当前保险行业“马太效应”加剧,中小险企在渠道资源、科技投入和风控能力上全面落后于头部机构,粗放扩张难以为继,差异化发展已成生存必选项。 三大核心短板:渠道上高度依赖银保、经代等外部中介,自主触客能力弱;科技上资金人才有限,数字化进程滞后;风控上业务集中度高,再保险议价权低,巨灾波动易冲击经营稳定。 破局路径有三: 一是内外协同构建特色渠道。内部推动产品、运营…

    2026年 7月 30日
    25600
  • 中国人寿2026年中报业绩预增点评:持续深化资产负债联动,上半年归母净利润同比增长超2倍

    2026年7月14日,中国人寿发布上半年业绩预增公告,归母净利润预计为1289—1371亿元,同比增长215%—235%,其中二季度单季增速高达802%—870%,创下历史单季最高盈利水平。 一、业绩高增核心驱动力:权益投资弹性释放上半年业绩大幅增长主要受益于权益市场回暖及公司自身权益持仓的高弹性。2026年二季度,沪深300、万得全A分别上涨11.9%和1…

    2026年 7月 18日
    46100

发表回复

登录后才能评论

联系我们

400-800-8888

在线咨询: QQ交谈

邮件:admin@example.com

工作时间:周一至周五,9:30-18:30,节假日休息

关注微信