L4商业化拐点推动,Robotaxi迈向规模运营阶段

随着L4级自动驾驶出租车(Robotaxi)从技术验证迈向规模化商业运营,保险业正面临继车险综改之后又一深刻变革。国元证券研报指出,Robotaxi长期受制于技术、法规、成本与运营四重约束,其中“责任主体不清、保险赔付边界模糊”是法规约束的核心痛点,直接制约着无人化商业模式的落地。

事故责任认定与保险赔付存在法律空白。现行《道路交通安全法》基于“人类驾驶员”设计,自动驾驶系统作为驾驶主体时,责任如何划分尚无明确依据。2025年全国人大代表已提议修法增设“自动驾驶”章节,明确责任归属。目前,客运场景仍强制要求随车配备安全员,本质上是为了在技术不确定性下设置风险缓释机制。若实现真正“车内无安全员”,事故责任将由车企、运营商、软件供应商还是硬件厂商承担,法律尚属空白,直接影响保险公司定责定损与理赔流程。

保险配套制度是Robotaxi商业化的基础设施。工信部《汽车行业稳增长工作方案(2025—2026年)》明确提出完善“保险、数据安全等配套制度”。美国NHTSA通过AV STEP计划收集真实事故数据,为后续保险精算和标准制定提供依据。小马智行、Waymo等头部企业已在真实运营中积累数千万英里自动驾驶里程,Waymo与瑞士再保险联合研究显示,其车辆财产损失索赔较人类驾驶员减少88%,人身伤害索赔减少92%。这些数据为自动驾驶专属保险产品的精算定价提供了实证基础,但距离大规模商用仍缺乏普适性定价模型。

对财险业的挑战与机遇:传统车险以“驾驶员过错”为核心理赔基础,而自动驾驶将责任主体转移至系统提供方,产品责任险、网络安全险、算法责任险等新险种有望崛起。若Robotaxi车队大规模扩张,车险保费规模可能从个人分散投保转向B端批量投保,费率结构、销售渠道和风险池分布将重构。另一方面,自动驾驶安全性若持续优于人类驾驶,赔付率下行可能利好财险承保盈利,但前期需要投入大量资源用于数据积累、模型开发和监管沟通。

政策建议:监管部门应加快出台自动驾驶专属保险条款,明确不同L3-L5级别下的责任分配和赔偿标准;推动建立行业共享的事故数据库,为精算定价提供公共基础;鼓励险企与车企、科技公司联合开发动态保费模型,基于实时驾驶行为数据实现差异化定价。
L4商业化拐点推动,Robotaxi迈向规模运营阶段

发布者:保险日报,转转请注明出处:https://www.insurdaily.com/archives/6565.html

赞 (0)
打赏 微信扫一扫 微信扫一扫 支付宝扫一扫 支付宝扫一扫
保险日报的头像保险日报
解锁保险资本——投资者的视角
上一篇 2026年 7月 20日 下午4:07
苏州市长期护理保险待遇给付研究
下一篇 2026年 7月 20日 下午4:10

相关推荐

  • 0904 | 美国马萨诸塞州汽车责任险强制保险法案

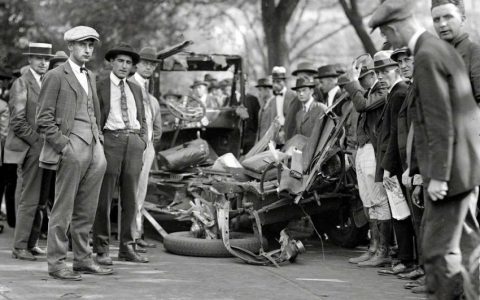
    1927年,美国马萨诸塞州颁布实施汽车责任险强制保险法案,成为美国及汽车保险史上一个重要的里程碑。汽车第二者责任保险从自愿投保转向法定强制,极大地促进了汽车第三者责任保险的普及,也带动了汽车保险业整体发展。(图/20世纪20年代的车祸)

    2023年 9月 4日
    1.3K00
  • 新能源车险:风险洞察、品质管控与定价新思维

    新能源车销量占比已近新车总量的48%,但其车险“三高”(保费高、出险率高、赔付率高)问题突出。核心风险源自三个方面:“三电”系统(尤其动力电池包零整比均值约50%,碰撞后常需整体更换)、智能驾驶辅助(改变驾驶习惯,L2级装车率达87%,技术不成熟可能增加事故)、轻量化一体压铸(可修复性差,推高理赔成本)。此外,车主年轻化(35岁以下占44%)、营运车占比高(…

    2026年 7月 29日
    30500
  • 中国保险业:增长承压,结构分化,盈利改善

    中国经济向高技术产业转型,但内需偏弱,保险业增长随之分化。预计2026年非寿险保费增速维持在3.8%,显著低于过去十年均值,实际增速连续第二年低于GDP。车险占半壁江山,受汽车销量放缓及新能源车竞争加剧影响,增速或降至2%-3%。企业财产险因投资活动放缓继续承压,而家庭财产险、健康险受益于政策与老龄化,增长相对稳健,健康险预计增速回升至6.5%-7.5%。责…

    2026年 7月 24日
    46500
  • 0908 | 英国实施强制性汽车第三者责任险

    1930年,英国为了解决汽车事故受害者的赔款问题,在道路交通法中规定实施汽车的强制性第三者责任保险,并将 1909年的《保险公司法》扩展到了汽车保险领域,使汽车保险受到监督管理。然而强制保险对汽车保险市场的经营管理并没有产生多少积极的作用。1933-1935年就有 6家公司因竞争激烈破产,其他许多公司也望而生畏,纷纷退出汽车保险市场。(图/提出《1930年道…

    2023年 9月 8日
    1.4K00
  • C-IASI低速碰撞测试对车险定价与车型风险分级的启示

    车辆低速碰撞维修经济性直接影响车险赔付成本与消费者保费负担。中国保险汽车安全指数(C-IASI)由中保研在保险行业协会指导下构建,是国内首个从保险风险评估视角评估车辆维修经济性的权威体系。 测试与理赔数据高度吻合:2018—2024年160款车型测试显示,前大灯更换概率接近100%,且其金额损失率在保险行业18项易损件中高居榜首(18.38%);前保险杠、后…

    2026年 8月 7日
    33900

发表回复

登录后才能评论

联系我们

400-800-8888

在线咨询: QQ交谈

邮件:admin@example.com

工作时间:周一至周五,9:30-18:30,节假日休息

关注微信