2025中国汽车后市场年度发展报告

本报告系统梳理了中国汽车后市场全貌,其中车险作为后市场核心金融环节,在第六章及二手车、新能源等专题中有深入分析。以下从保险角度提炼关键内容:

一、车险市场规模与结构变化
2025年中国车险总保费规模达9409亿元,其中新能源车险保费突破1500亿元,占比从2019年的2.2%跃升至16.7%,成为车险市场唯一高增长细分板块。

新能源车险增速迅猛(近五年年均复合增长率超60%),但行业整体承保亏损严重——2024年全行业新能源车险亏损57亿元,仅人保、平安、太保“老三家”凭借数据与规模优势实现微利,中小险企合计亏损六七十亿元。

二、新能源车险的核心矛盾
定价与风险错配:新能源专属车险推出初期为配合产业政策,定价未能完全反映三电系统高维修成本、高出险频率等真实风险,导致“投保难、保费贵、险企亏”的结构性矛盾。

数据基础薄弱:行业缺乏统一、稳定的车辆运行与使用数据,保险公司风险识别和精准定价能力不足。

维修成本高企:三电系统维修技术壁垒高、配件授权体系封闭,推高赔付成本,且独立售后渠道尚未大规模承接新能源维保,维修竞争不充分。

三、竞争格局与头部效应
车险市场集中度极高:人保、平安、太保三家合计承保新能源车占全国保有量约77%。

行业竞争正从传统手续费战转向风险管理能力比拼——定价模型、风险筛选、理赔成本控制成为核心胜负手,中小险企经营压力持续加大。

四、自动驾驶保险——未来制度变量
随着L2+级智驾渗透率超60%,事故责任正从“驾驶员”向“系统/软件”转移,传统车险产品逻辑面临根本性重塑。

监管层高度关注三大议题:①智驾风险特征与事故类型;②责任认定与理赔追偿机制;③车险制度如何适配自动驾驶时代。

平安产险已联合赛力斯推出行业首个智能驾驶保险产品,覆盖城市NOA、高速NOA、自动泊车等场景,车企在保险产品中的主导作用开始显现。

五、对保险行业的启示
新能源车险仍是短期最大增量,但需行业协同解决数据共享、维修标准、风险分担等基础设施问题。

二手车金融与延保:二手车交易量突破2000万辆,电池健康度检测、三电质保、残值保险等产品需求旺盛,但缺乏统一标准和定价基准。

再制造与降赔:再制造零部件(发动机、变速箱、三电部件)在维修中的应用可有效降低赔付成本,但需建立质量认证和保险适配机制。

总结:车险正从“传统赔付工具”向“风险管理+数据服务”转型。新能源车险的盈利困境、自动驾驶保险的制度空白、二手车残值保障的缺失,既是挑战,也是保险科技与产品创新的重要方向。头部险企凭借数据和生态优势将进一步拉大差距,中小公司需在细分场景(如网约车专属险、电池延保)中寻找差异化机会。

发布者:保险日报,转转请注明出处:https://www.insurdaily.com/archives/6531.html

赞 (0)
打赏 微信扫一扫 微信扫一扫 支付宝扫一扫 支付宝扫一扫
保险日报的头像保险日报
资产密集型再保险:在不断增长、复杂且快速变化的市场中有哪些前景
上一篇 2026年 7月 18日 下午9:24
新华保险,投资收益表现亮眼,利润高基数下高增
下一篇 2026年 7月 18日 下午9:27

相关推荐

  • 变点模型揭示车险损失趋势的结构性变迁

    该研究针对美国个人汽车保险行业,构建了含季节性、拥堵回归和线性趋势变点的动态线性模型,对1999—2019年全美及各州的车险频率、案均赔付额与纯保费进行系统建模,以识别损失成本的隐性结构变化。 核心精算发现: 频率整体呈下降趋势,碰撞险与综合险中“先降后升”的谷底形态占比分别达50%和35%;案均赔付额则全面上扬,责任险、碰撞险、综合险、人身伤害险的上升型占…

    2026年 8月 2日
    18500
  • 0715 | 英国汽车责任险扩展责任范围

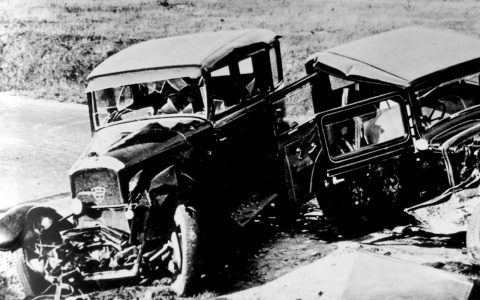
    1899年,英国汽车责任险扩展责任范围,首次将汽车与其他车辆发生碰撞的责任纳入其中。1901年开始,保险公司提供的汽车险保单中已包含了现在综合责任险的条款,并在上述承保的责任险范围内,增加了盗窃和火灾。(图/20 世纪初期的车祸)

    2023年 7月 15日
    1.1K00
  • 0723 | 第一张汽车火险及盗窃保险单

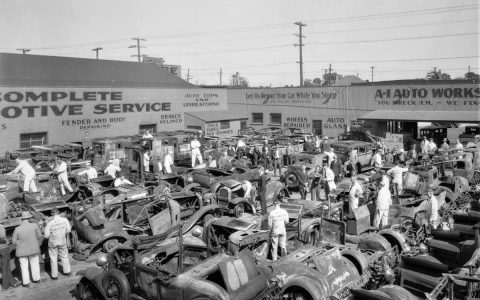
    美国被称为“轮子上的国家”,汽车已经成为人们生活的必需品,与此相随,美国汽车保险发展迅速:由于汽车火灾及被盗现象普遍存在,需要更多的汽车保险。1902年,出现了第一张汽车火灾及盗窃保险单,这是第一张非责任汽车保险单。伴随着新险种的出现,保险法规也日益完善。(图/1929年洛杉矶车展被烧毁的汽车)

    2023年 7月 23日
    1.0K00
  • 0712 | 美国最早的汽车保险

    1897年,美国俄亥俄州的旅行者保险公司卖出了一张马匹保险单,虽然只是一张马匹保险单,但涵盖了承保车辆在事故中造成的对他人人身和财产的伤害。1898年2月,美国纽约州布法罗市的一名汽车司机杜鲁门·马丁从旅行者保险公司购买了真正意义上的汽车保险单。他以12.25美元的价格购买了5000美元的事故责任保险,以防与美国约4000辆汽车中的一辆相撞,或者更有可能与美…

    2023年 7月 12日
    1.2K00
  • 0904 | 美国马萨诸塞州汽车责任险强制保险法案

    1927年,美国马萨诸塞州颁布实施汽车责任险强制保险法案,成为美国及汽车保险史上一个重要的里程碑。汽车第二者责任保险从自愿投保转向法定强制,极大地促进了汽车第三者责任保险的普及,也带动了汽车保险业整体发展。(图/20世纪20年代的车祸)

    2023年 9月 4日
    1.3K00

发表回复

登录后才能评论

联系我们

400-800-8888

在线咨询: QQ交谈

邮件:admin@example.com

工作时间:周一至周五,9:30-18:30,节假日休息

关注微信